1ทำไมการฝากขายจึงกระทบกระแสเงินสดของ SME?
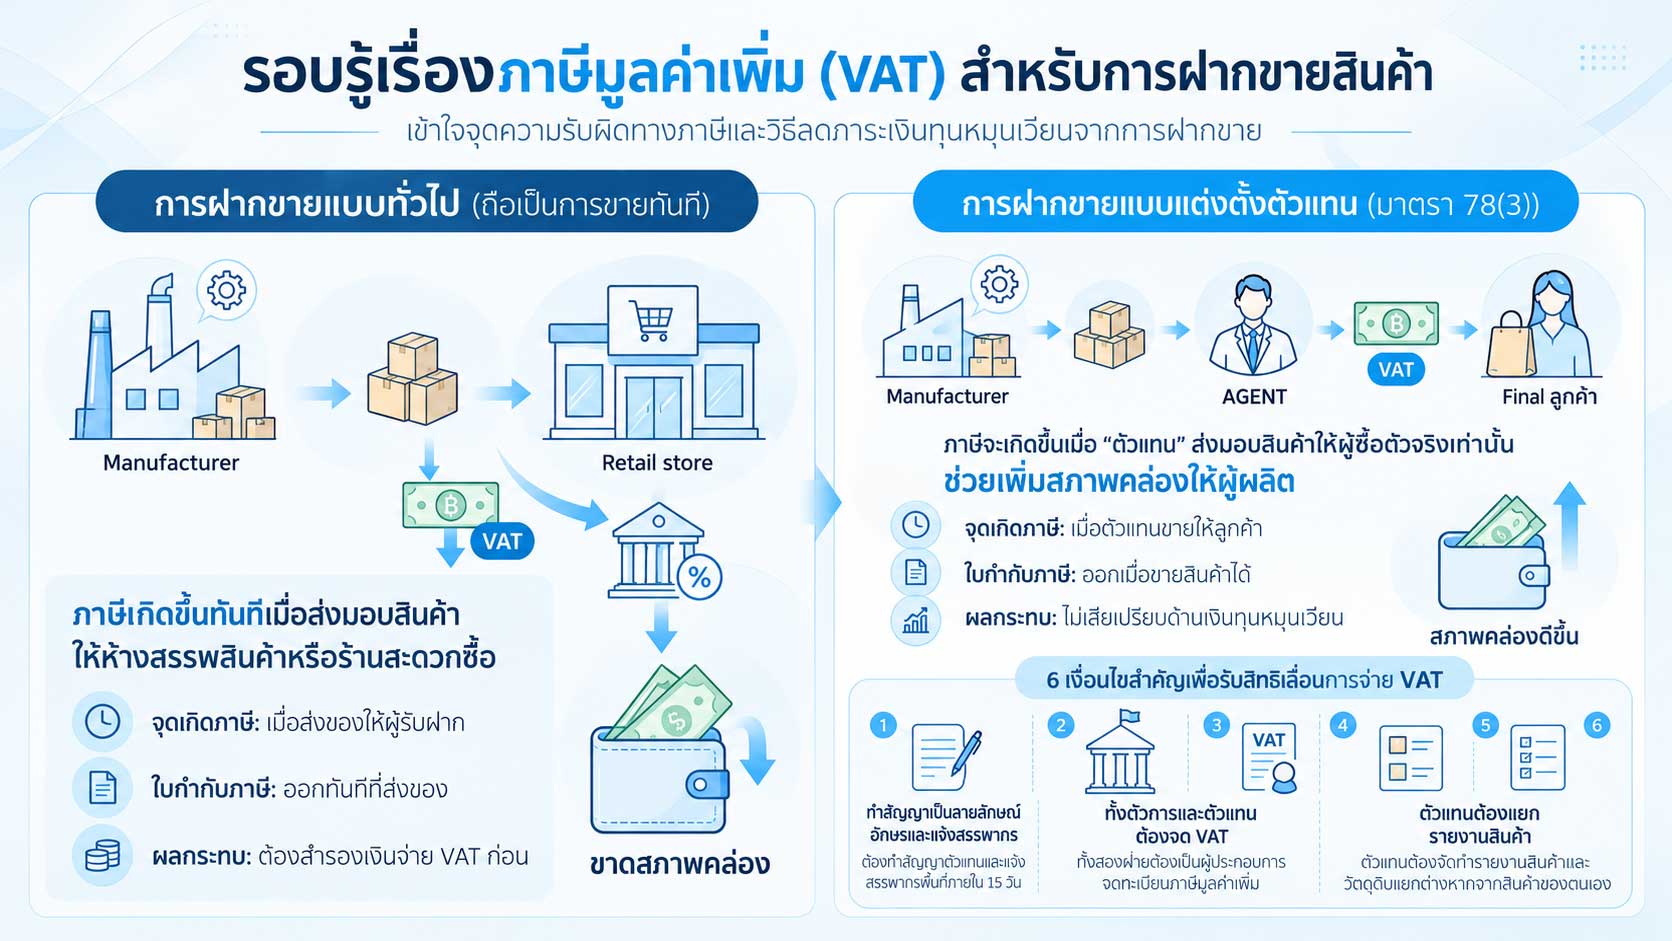
เพราะการส่งสินค้าไปฝากขายถือเป็นการขายทางภาษี SME จึงต้องออกใบกำกับภาษีและนำส่ง VAT 7% ตั้งแต่วันส่งของ ทั้งที่ห้างฯ ยังขายสินค้าไม่ได้และยังไม่จ่ายเงินค่าสินค้า
สำหรับผู้ประกอบการ SME การได้วางสินค้าในห้างสรรพสินค้า (Department Store) หรือร้านสะดวกซื้อ (Convenience Store) ชื่อดังคือโอกาสทองในการขยายตลาด แต่หลายรายพบว่าทันทีที่รถขนส่งออกจากโรงงาน "ภาระภาษี" กลับมาถึงก่อนยอดขาย
"ของยังขายไม่ได้ เงินยังไม่เข้ากระเป๋า แต่ทำไมต้องควักเงินจ่ายภาษีก่อน?"
นี่คือปัญหาสภาพคล่อง (Cash Flow) ที่เกิดจาก "กับดักภาษีฝากขาย" บทความนี้อธิบายกลไกทางกฎหมายและวิธีจัดโครงสร้างสัญญาเพื่อบริหารกระแสเงินสดอย่างมืออาชีพ
2ฝากขายต้องเสีย VAT ตั้งแต่ส่งมอบสินค้าหรือไม่?
โดยทั่วไปต้องเสีย เพราะมาตรา 77/1(8)(ข) ถือว่าการส่งสินค้าให้ตัวแทนเพื่อขายเป็นการขาย และมาตรา 78(1) กำหนดให้ภาษีเกิดเมื่อส่งมอบสินค้า เว้นแต่ทำสัญญาตัวแทนครบเงื่อนไขมาตรา 78(3)
ในมุมธุรกิจ การส่งของไปห้างฯ คือการฝากขาย (Consignment) แต่ตามประมวลรัษฎากร การส่งมอบสินค้าให้ตัวแทนเพื่อขาย ไม่ว่าจะมีค่าตอบแทนหรือไม่ ให้ถือเป็น "การขาย" (Deemed Sale) หน้าที่เสีย VAT จึงเกิดตามมาตรา 77/2(1)
ผลคือผู้ผลิตต้องออกใบกำกับภาษีและยื่นแบบ ภ.พ.30 พร้อมนำส่ง VAT 7% ภายในเดือนถัดไป แม้สินค้ายังวางอยู่บนชั้นวางของห้างฯ
"ผู้ผลิตสินค้าได้รับความเดือดร้อนในการจ่ายภาษีมูลค่าเพิ่มแทนห้างสรรพสินค้า หรือร้านสะดวกซื้อก่อนที่จะได้รับเงินค่าสินค้า... ทำให้ขาดเงินทุนหมุนเวียน"ส่วนหนึ่งจากข้อหารือภาษีของชมรมอุตสาหกรรม (กค 0702/7981)
3ทำไม SME จึงเสียเปรียบห้างฯ เรื่องภาษีฝากขาย?
เพราะห้างฯ นำใบกำกับภาษีจากผู้ผลิตไปใช้เป็นภาษีซื้อได้ทันที ขณะที่ SME ต้องสำรองจ่าย VAT ไปก่อนทั้งที่ยังไม่ได้รับเงิน เท่ากับ SME ให้ "เงินกู้ไร้ดอกเบี้ย" แก่ห้างฯ และรัฐ
ในมุมที่ปรึกษาธุรกิจ โครงสร้างนี้สร้างความเหลื่อมล้ำอย่างมาก ห้างฯ ได้สิทธิประโยชน์ทางภาษีก่อนโดยยังไม่จ่ายค่าสินค้าหรือ VAT ให้ผู้ผลิต ส่วน SME ต้องดึงเงินทุนหมุนเวียนหรือกู้ยืมมาจ่ายภาษีแทน ซึ่งเป็นอุปสรรคต่อการเติบโตอย่างยั่งยืน
เปรียบเทียบจุดเกิดภาษีระหว่างฝากขายทั่วไปและการตั้งตัวแทนตามมาตรา 78(3)
| ประเด็น |
ฝากขายทั่วไป (มาตรา 78(1)) |
ตั้งตัวแทนเพื่อขาย (มาตรา 78(3)) |
| จุดเกิดภาษี (Tax Point) |
เมื่อส่งสินค้าให้ห้างฯ |
เมื่อตัวแทนส่งมอบสินค้าให้ผู้ซื้อ |
| ผู้ออกใบกำกับภาษี |
ผู้ผลิต ออกให้ห้างฯ |
ตัวแทน ออกให้ผู้ซื้อในนามตัวการ |
| ผลต่อ Cash Flow ของ SME |
สำรองจ่าย VAT ก่อนได้รับเงิน |
จ่าย VAT ตามยอดขายจริง |
| สินค้าคงเหลือในห้างฯ |
เสีย VAT ไปแล้ว |
ยังไม่เกิดภาระภาษี |
4มาตรา 78(3) ช่วยเลื่อน Tax Point ได้อย่างไร?
มาตรา 78(3) ร่วมกับประกาศอธิบดีกรมสรรพากรฯ (ฉบับที่ 8) ให้จุดเกิดภาษีเลื่อนจากวันส่งสินค้าให้ตัวแทน ไปเป็นวันที่ตัวแทนส่งมอบสินค้าให้ผู้ซื้อ คือเมื่อขายได้จริง
ทางออกคือเปลี่ยนจากการฝากขายทั่วไปเป็นการ "ตั้งตัวแทนเพื่อขาย" อย่างเป็นทางการ โดยทำสัญญาให้ครบเงื่อนไขตามประกาศฯ
อย่างไรก็ตาม แม้ทำสัญญาตัวแทนแล้ว Tax Point อาจเกิดก่อนการส่งมอบให้ผู้ซื้อได้ หากมีเหตุใดเหตุหนึ่งตามมาตรา 78(3) ดังนี้
- ตัวแทนได้รับชำระราคาสินค้าก่อน เช่น รับเงินจอง
- ตัวแทนโอนกรรมสิทธิ์ให้ผู้ซื้อไปก่อน
- ตัวแทนออกใบกำกับภาษีก่อน
- มีการนำสินค้าไปใช้ ไม่ว่าโดยตัวแทนหรือผู้อื่น
5เงื่อนไขตัวแทนฝากขายตามประกาศฯ ฉบับที่ 8 มีอะไรบ้าง?
ต้องครบ 6 ข้อ ได้แก่ สัญญาระบุค่าตอบแทนหรือบำเหน็จ ทำเป็นลายลักษณ์อักษร ทั้งสองฝ่ายจด VAT เก็บสัญญาไว้ 5 ปี แจ้งสรรพากรภายใน 15 วัน และตัวแทนทำรายงานสินค้าแยกต่างหาก
- สัญญาต้องชัดเจน: ระบุว่าตัวแทนจะได้รับ "ค่าตอบแทนหรือบำเหน็จ" (Commission) ตามที่กำหนด
- ต้องเป็นลายลักษณ์อักษร: สัญญาต้องทำเป็นเอกสาร ตกลงด้วยวาจาไม่ได้
- ต้องจด VAT ทั้งคู่: ทั้งตัวการ (ผู้ผลิต) และตัวแทน (ห้างฯ) ต้องเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม
- เก็บสัญญาไว้ 5 ปี: ทั้งสองฝ่ายต้องเก็บสัญญาไว้ ณ สำนักงานใหญ่ ไม่น้อยกว่า 5 ปี
- แจ้งสรรพากรภายใน 15 วัน: ตัวการต้องนำสัญญาไปแจ้งต่อสำนักงานสรรพากรพื้นที่หรือพื้นที่สาขาที่สำนักงานใหญ่ของตัวการตั้งอยู่ ภายใน 15 วันนับแต่วันทำสัญญา
- รายงานสินค้าแยกต่างหาก: ตัวแทนต้องจัดทำรายงานสินค้าและวัตถุดิบของตัวการแยกจากรายงานของตนเอง
คำเตือน: หากแจ้งสัญญาไม่ทันภายใน 15 วัน หรือทำไม่ครบ 6 ข้อ จะใช้มาตรา 78(3) ไม่ได้ จุดเกิดภาษีจะกลับไปเป็นวันส่งสินค้าให้ตัวแทนตามมาตรา 78(1) และหากยื่นแบบไม่ทัน อาจต้องเสียเบี้ยปรับและเงินเพิ่ม
6ตัวแทนฝากขายมีหน้าที่อะไรบ้าง?
ตัวแทนต้องออกใบกำกับภาษีเต็มรูปให้ผู้ซื้อในนามของตัวการ และแยกรายงานสต็อกสินค้าของตัวการออกจากสินค้าของตนเอง เพื่อพิสูจน์ว่าสินค้าคงเหลือยังไม่เกิดภาระภาษี
- ออกใบกำกับภาษีแทน: ตัวแทนออกใบกำกับภาษีเต็มรูปตามมาตรา 86/4 ให้ผู้ซื้อในนามตัวการ ใบกำกับภาษีนี้เป็นหลักฐานสำคัญในการบันทึกบัญชีของผู้ผลิต
- จัดการรายงานสินค้า: ตัวแทนต้องแยกสต็อกสินค้าของตัวการตามมาตรา 87(3) อย่างชัดเจน
 ระบบ Bplus Consignment ช่วยติดตามสินค้าฝากขายและยอดขายจริงของตัวแทน
7SME ควรเริ่มจัดการภาษีฝากขายอย่างไร?
เริ่มจากทบทวนสัญญาฝากขายกับคู่ค้าทุกราย แล้วเจรจาปรับเป็นสัญญาตั้งตัวแทนเพื่อขายให้ครบเงื่อนไขมาตรา 78(3) พร้อมวางระบบติดตามสต็อกและยอดขายจริงของตัวแทน
ในโลกธุรกิจ "กำไร" คือความภาคภูมิใจ แต่ "กระแสเงินสด" คือลมหายใจ
การยอมแบกภาระภาษีแทนคู่ค้าเพียงเพราะ "เขาเป็นรายใหญ่" คือการบั่นทอนสภาพคล่องของธุรกิจตัวเองโดยไม่จำเป็น ถึงเวลาที่ SME ต้องเปลี่ยนจาก "Bottom-Up" ที่เน้นทำบัญชีให้ถูก เป็น "Top-Down Strategic Tax Planning" ด้วยการเจรจาสัญญาใหม่ (Contract Renegotiation)
วันนี้คุณลองสำรวจสัญญาของคุณหรือยัง? อย่าปล่อยให้ความไม่รู้กฎหมายกลายเป็นต้นทุนแฝงที่กัดกินสภาพคล่องของธุรกิจครับ
คำถามที่พบบ่อยเกี่ยวกับภาษีฝากขาย
ภาษีฝากขาย คืออะไร?
ภาษีฝากขาย คือภาษีมูลค่าเพิ่ม (VAT 7%) ที่เกิดจากการส่งสินค้าให้ตัวแทนนำไปขาย ซึ่งกฎหมายถือว่าเป็นการขาย จุดเกิดภาษีจึงขึ้นอยู่กับว่าเข้าเงื่อนไขตัวแทนเพื่อขายตามมาตรา 78(3) หรือไม่
ส่งสินค้าไปฝากขายที่ห้าง ต้องเสีย VAT ทันทีหรือไม่?
โดยทั่วไปต้องเสีย เพราะการส่งสินค้าให้ตัวแทนเพื่อขายถือเป็นการขายตามมาตรา 77/1(8)(ข) และความรับผิดเกิดเมื่อส่งมอบสินค้าตามมาตรา 78(1) เว้นแต่ทำสัญญาตัวแทนครบเงื่อนไขมาตรา 78(3)
Tax Point ของการฝากขายเกิดขึ้นเมื่อใด?
หากเป็นการฝากขายทั่วไป Tax Point เกิดเมื่อส่งสินค้าให้ห้างฯ แต่หากเข้าเงื่อนไขมาตรา 78(3) จะเกิดเมื่อตัวแทนส่งมอบสินค้าให้ผู้ซื้อ หรือเมื่อมีเหตุตามกฎหมายเกิดขึ้นก่อน
มาตรา 78(3) ช่วยเลื่อนการเสีย VAT ได้อย่างไร?
มาตรา 78(3) เลื่อนจุดเกิดภาษีจากวันส่งสินค้าให้ตัวแทน ไปเป็นวันที่ตัวแทนขายสินค้าให้ผู้ซื้อจริง ทำให้ SME ไม่ต้องสำรองจ่าย VAT ของสินค้าที่ยังวางอยู่บนชั้นวาง
เงื่อนไขการตั้งตัวแทนเพื่อขายตามประกาศฯ ฉบับที่ 8 มีอะไรบ้าง?
ต้องมีสัญญาเป็นลายลักษณ์อักษรระบุค่าตอบแทนหรือบำเหน็จ ตัวการและตัวแทนจด VAT ทั้งคู่ เก็บสัญญาไว้ที่สำนักงานใหญ่ไม่น้อยกว่า 5 ปี แจ้งสัญญาต่อสรรพากรภายใน 15 วัน และตัวแทนทำรายงานสินค้าแยกต่างหาก
ต้องแจ้งสัญญาตัวแทนต่อสรรพากรภายในกี่วัน?
ตัวการต้องนำสัญญาไปแจ้งต่อสำนักงานสรรพากรพื้นที่หรือพื้นที่สาขาที่สำนักงานใหญ่ของตัวการตั้งอยู่ ภายใน 15 วันนับแต่วันทำสัญญา
เหตุใดที่ทำให้ Tax Point เกิดก่อนตัวแทนขายสินค้าได้?
ภาษีจะเกิดทันทีเมื่อมีเหตุใดเหตุหนึ่งก่อนส่งมอบสินค้าให้ผู้ซื้อ ได้แก่ ตัวแทนได้รับชำระราคา โอนกรรมสิทธิ์ ออกใบกำกับภาษี หรือมีการนำสินค้าไปใช้
ถ้าทำไม่ครบเงื่อนไขมาตรา 78(3) จะเกิดอะไรขึ้น?
จะใช้มาตรา 78(3) ไม่ได้ จุดเกิดภาษีกลับไปเป็นวันส่งมอบสินค้าให้ตัวแทนตามมาตรา 78(1) และหากยื่นแบบและชำระ VAT ไม่ทัน อาจต้องเสียเบี้ยปรับและเงินเพิ่ม
อ้างอิง
แนะนำ
หมายเหตุ: บทความนี้ให้ข้อมูลเชิงธุรกิจและความรู้ทั่วไปเกี่ยวกับการบริหารงานฝากขายและภาษี ผู้ประกอบการควรตรวจสอบข้อกฎหมาย ประกาศ และแนวปฏิบัติล่าสุดกับกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนนำไปใช้กับกรณีเฉพาะของกิจการ
