การคำนวณกำไรจากสินค้าที่ขายได้ โดยใช้วิธี "เข้าก่อนออกก่อน" (FIFO: First In, First Out) และ "เฉลี่ยน้ำหนัก" (Weighted Average) มีความแตกต่างกันในเรื่องของวิธีการคำนวณต้นทุนสินค้าที่ขายไป ซึ่งส่งผลต่อกำไรที่ได้จากการขายสินค้า ดังนี้:
- วิธีการคิดต้นทุนแบบเฉลี่ย (Average Cost)
ในกรณีที่เลือกใช้วิธีการคิดต้นทุนแบบเฉลี่ย โปรแกรมจะคำนวณต้นทุนของสินค้าตัวนั้นโดยการเฉลี่ยต้นทุนของสินค้าที่รับเข้ามาทั้งหมด ตัวอย่างเช่น หากรับสินค้าเข้ามาครั้งแรกในวันแรก 10 หน่วย (ต้นทุน 10 บาท) วันที่สอง 20 หน่วย (ต้นทุน 20 บาท) และวันที่สาม 30 หน่วย (ต้นทุน 30 บาท) โปรแกรมจะนำต้นทุนทั้งหมดมารวมกันแล้วหารด้วยจำนวนวันที่รับเข้ามา เช่น (10+20+30)/3 = 20 บาท โปรแกรมจะใช้ต้นทุนเฉลี่ยนี้ในการคำนวณกำไรหรือขาดทุนจากสินค้าตัวนั้น
- วิธีการคิดต้นทุนแบบเข้าก่อนออกก่อน (FIFO)
หากเลือกใช้วิธีการคิดต้นทุนแบบเข้าก่อนออกก่อน โปรแกรมจะคำนวณต้นทุนของสินค้าตัวนั้นโดยอิงจากต้นทุนของสินค้าที่รับเข้ามาครั้งล่าสุด ตัวอย่างเช่น ถ้าสินค้ารับเข้ามาครั้งแรกในวันแรก 10 หน่วย (ต้นทุน 10 บาท) วันที่สอง 20 หน่วย (ต้นทุน 20 บาท) และวันที่สาม 30 หน่วย (ต้นทุน 30 บาท) โปรแกรมจะใช้ต้นทุนจากการรับสินค้าในวันที่สามมาคำนวณกำไรหรือขาดทุนแทนการใช้ต้นทุนของสินค้าที่เข้ามาก่อนหน้า โดยทำให้การคำนวณสะท้อนต้นทุนล่าสุดที่เกิดขึ้นในการซื้อสินค้าครั้งล่าสุดได้อย่างแม่นยำ
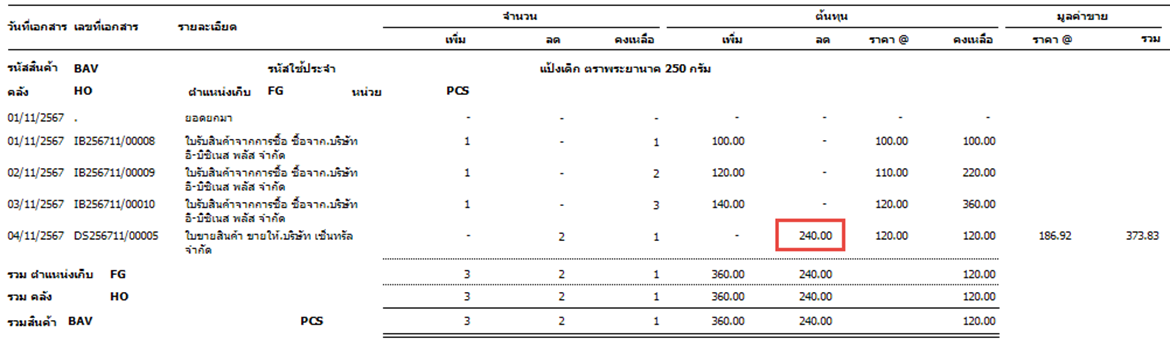
วิธีการคำนวณต้นทุนแบบ Average (ถัวเฉลี่ย):
โดยเฉลี่ยต้นทุนของสินค้าทั้งหมดที่มีในสต็อกต้นทุนจะถูกเฉลี่ยใหม่ทุกครั้งที่มีการเพิ่มสินค้าเข้าต้นทุนขายและสินค้าคงเหลือจะสะท้อนต้นทุนเฉลี่ยในระยะเวลานั้น
ตัวอย่าง เช่น ซื้อสินค้าด้วยต้นทุน 100 , 120 , 140 ตามลำดับอย่างละ 1 ชิ้น เมื่อทำการขาย 2 ชิ้น ระบบจะคิดต้นทุนเฉลี่ยโดยคำนวนจากมูลค่าคงเหลือใน สต็อกทั้งหมด / จำนวนคงเหลือทั้งหมด 360 / 3 = 120 คำนวณมาเนต้นทุนต่อหน่วยก่อน จากนั้นคูณจำนวนที่ขายออก 2x120 จะเป็นต้นทุนขายออกเท่ากับ 240 บาท ถ้ามีการขายสินค้า 186.92 x 2 = 373.84 จะได้กำไรขั้นต้น 35 บาท คิดเป็น 15%
วิธีการคำนวณต้นทุน FIFO (First-In, First-Out):
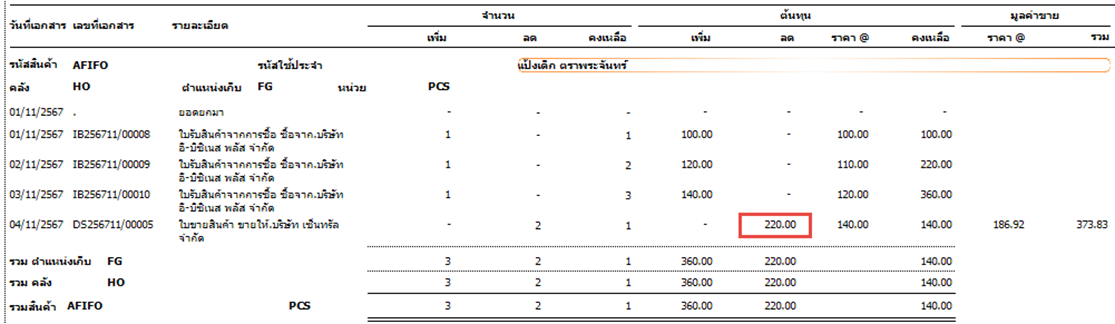
โดยถือว่าสินค้าที่ซื้อหรือผลิตเข้ามาก่อนจะถูกขายออกไปก่อน ทำให้ต้นทุนของสินค้าคงเหลือเป็นสินค้าล็อตล่าสุดต้นทุนที่คำนวณได้จะสะท้อนราคาของสินค้าชุดแรกที่เข้าสู่ระบบในช่วงราคาสินค้าปรับตัวสูงขึ้น ต้นทุนขายจะต่ำลง กำไรสุทธิอาจดูสูงกว่าความเป็นจริง
ตัวอย่าง เช่น ซื้อสินค้าด้วยต้นทุน 100 , 120 , 140 ตามลำดับอย่างละ 1 ชิ้น เมื่อทำการขาย 2 ชิ้น ระบบจะคิดต้นทุน 100 + 120 = 220 ตัดออกก่อน ตามหลักข้าก่อนออกก่อน ถ้ามีการขายสินค้าราคา 186.92 x 2 = 373.84 จะได้กำไรขั้นต้น 41.16 บาท คิดเป็น 18.7 %
สรุปการเปรียบเทียบระหว่าง 2 Average กับ FIFO
- แบบ Average ให้ต้นทุนที่สม่ำเสมอและมั่นคงมากกว่า ไม่ว่าราคาตลาดจะสูงหรือต่ำ แต่กำไรอาจไม่สูงเท่าในบางช่วงเวลาหากใช้ FIFO
- แบบ FIFO จะทำให้ต้นทุนของสินค้าที่ขายต่ำสุดในช่วงที่ราคาสินค้าขึ้น (และกำไรสูง) แต่ในช่วงที่ราคาสินค้าลดลง ต้นทุนอาจสูงขึ้นและกำไรอาจต่ำลง
ดังนั้น การเลือกวิธีการคำนวณกำไรขึ้นอยู่กับลักษณะของตลาดและการจัดการคลังสินค้า รวมทั้งกลยุทธ์ทางธุรกิจที่ต้องการใช้ในการกำหนดราคาขายและกำไร
